Ce n’est un secret pour personne. Aujourd’hui, dans une société où la communication et l’information sont reines, les fake news et l’intox sont légions. Or, il semble bien que le placement préféré des Français, l’assurance-vie, n’y fasse pas exception, privant ainsi nombre de nos compatriotes d’un placement très intéressant. Pourtant, devinez qui a effectué la collecte nette la plus élevée depuis les six dernières années ? On vous le donne en mille, l’assurance-vie ! Alors comprenez comment ne pas vous laisser duper à votre tour.
Pourquoi les fonds de votre assurance-vie ne sont pas bloqués durant 8 longues années ?
Vous connaissez le Livret A ? L’argent que vous y déposez reste bien disponible à tout moment ? Pour l’assurance-vie, il en va de même. Simplement, dans le cadre de l’assurance-vie, la fiscalité applicable peut paraître compliquée lors du rachat (retrait).
Il faut donc comprendre que cette fameuse période de huit ans permet d’amoindrir la fiscalité à deux titres. En effet, les gains générés, passé une durée de 8 ans, bénéficient d’une fiscalité plus légère. En outre, les gains ayant fait l’objet d’un retrait bénéficient d’un abattement annuel.
- 4 600 euros pour un célibataire
- 9 200 euros pour un couple marié ou pacsé
Cependant, le délai de 8 ans ne représente en aucun cas une période durant laquelle vous ne pouvez accéder à vos fonds et les liquidités présentes sur le contrat sont récupérables de deux façons :
- Le rachat partiel
- L’avance, en cas de besoin urgent et temporaire de liquidités, qui consiste en un prêt consenti par votre assureur.
Pourquoi l’assurance-vie n’est pas réservée aux plus âgés d’entre nous ?
Traditionnellement, les jeunes ont une tendance marquée à préférer des contrats en unités de compte, comme des actions ou des obligations, et à délaisser les contrats en fonds euros. Certes les premiers promettent des rendements plus élevés mais aussi plus de risques tandis que les seconds jouissent d’un capital garanti bien que le taux proposé soit plus faible d’année en année. Or, la souscription de ce type de placements peut devenir un bon calcul surtout si elle est faite tôt avec un horizon de placement éloigné.
Comprenez, par exemple, qu’à raison d’un versement de 70 euros par mois sur une décennie à un taux de 4 % brut moyen annuel, vous bénéficiez d’un capital au terme de 10 269 euros.
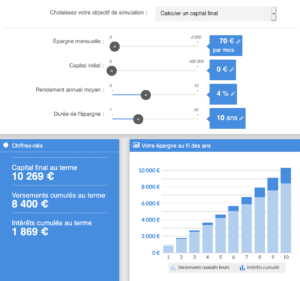
4 % s’exclameront certains ?!? En assurance-vie ??? Il ne faut pas confondre contenant et contenu. L’assurance vie ne contient pas obligatoirement des fonds euros – peu rémunérateurs. L’assurance vie, c’est une enveloppe fiscale dans laquelle sont insérés des supports : fonds euros, unités de compte sur des durées moyennes et longues, ou encore immobilier.
Pourquoi l’assurance-vie demeure un placement rentable ?
Rappelons-nous que depuis quelques années, on observe une baisse constante des rendements de presque tous les fonds euros. Sachant que cette baisse de rentabilité des contrats assurantiels classiques est accrue par les divers frais qui interviennent.
Pour optimiser vos rendements, la prise de risque limitée, partielle ou totale pourra devenir votre alliée. Dans cette optique, les unités de compte faciliteront votre investissement sur toutes les classes d’actifs possibles et toutes les zones géographiques. L’autre alliée étant la diversification, non pas des contrats, mais des supports alloués au contrat. En effet, avoir plusieurs contrats chez plusieurs acteurs, avec la même choses dans tous les contrats n’est pas très malin en terme de diversification. Comme le dit le vielle adage : on ne met pas tous ses oeufs dans le même panier.
Pourquoi l’assurance-vie conserve son intérêt même après 70 ans ?
30 500 euros. C’est le montant de l’abattement sur les droits de succession qui vous est ouvert après 70 ans. Et ce n’est pas tout ! En ce qui concerne les versements postérieurs à vos 70 ans, sachez que les droits de succession ne s’appliquent qu’aux primes versées et que tous vos gains bénéficient d’une exonération.
Pourquoi l’assurance-vie n’a rien à voir avec l’assurance-décès ? Petit point de définition.
L’assurance-décès, aussi connue sous le nom de contrat de prévoyance, représente une enveloppe constituée par le souscripteur afin de protéger financièrement ses proches à la survenue de son décès. Bien évidemment, lors du décès, le capital reviendra aux bénéficiaires.
Or, l’assurance-vie quant à elle a pour objectif la constitution d’une épargne. La récupération du capital et des intérêts n’est pas soumise à un événement particulier. Si le décès venait à survenir pendant le contrat, tout comme dans l’assurance-décès, le capital sera versé aux bénéficiaires. Voilà pourquoi l’assurance-vie est assimilée à tort à un contrat de prévoyance.
Contactez-nous pour découvrir nos solutions de placement en assurance-vie
Chez Centaure Investissements, nos conseillers sont des experts généralistes intervenant sur tous les domaines patrimoniaux :
- Immobilier
- Produits financiers et assurance vie
- Optimisation fiscale
- Retraite
- Succession
- Prêts
- Assurances
La relation de confiance qui se tisse avec le client nécessite également des capacités relationnelles très développées. La pédagogie est également une compétence précieuse pour proposer un conseil pertinent, clair ne portant pas à confusion pour l’investisseur particulier.
Toutefois le conseiller n’est pas omniscient. Il ne se substitue pas aux autres experts (notaires, avocats, experts-comptables ou sociétés de gestion). En réalité, il va coordonner les conseils et l’action, occasionnellement, lorsque l’intervention d’un spécialiste est nécessaire pour son client, à l’image d’un chef d’orchestre patrimonial. Par exemple, Centaure Investissements travaille en partenariat avec plusieurs cabinets d’avocats et d’expertises comptables pour accompagner au mieux ses clients en co-construction de la stratégie patrimoniale.
En bref
- Le rôle du conseiller en gestion de patrimoine est d’être le chef d’orchestre de vos finances, et d’une façon générale, de votre patrimoine dans son ensemble, pour vous permettre de concrétiser vos projets et de régler des problématiques patrimoniales.
- Il vous conseille et met en œuvre des stratégies pour y parvenir.
- Son impartialité vous garantit un conseil pertinent, personnalisé et orienté vers votre réussite, sans conflit d’intérêt quant aux solutions proposées.
- Pour mieux vous conseiller, il va s’entourer d’autres experts qui vont vous apporter leurs connaissances et ainsi vous donner toutes les clés pour faire fructifier votre patrimoine.
- Enfin, il s’adresse à tout un chacun. Nul besoin d’être fortuné pour prévoir sa future retraite, assurer sa maison, ou encore placer ses économies.